Kolik budete chtít mít každý měsíc k dispozici, až přestanete pracovat? Chcete s čerpáním vlastních peněz čekat až na státní důchod, nebo byste si rádi začali vyplácet vlastní rentu dříve? Jak dlouho mají vaše úspory vydržet? A chcete majetek během penze postupně využít, nebo část zachovat jako rezervu či pro děti?
To jsou otázky, které začínají být důležité ve chvíli, kdy už nejde pouze o to peníze na penzi vytvářet. Přichází další fáze: jak z naspořeného majetku pravidelně čerpat a zároveň jej nevyčerpat příliš rychle.
Právě proto má smysl začít řešit vlastní rentu už několik let před plánovaným odchodem do penze. Pro klienta, který má před sebou například deset let do důchodu a část potřebného majetku už vytvořil, může být právě toto období vhodnou chvílí, kdy se od samotného spoření posunout k plánování budoucího čerpání.
Na vlastní rentu nemusíte čekat až do důchodu
Švýcarská renta od Swiss Life Select není navázána na okamžik, kdy vám stát přizná starobní důchod. Pokud máte vytvořený potřebný kapitál a odpovídá to vašemu finančnímu plánu, můžete z něj začít pravidelně čerpat už dříve.
Pro někoho to může znamenat možnost postupně omezit pracovní aktivitu. Jiný si vlastní rentou doplní příjem několik let před nárokem na státní důchod a po jeho přiznání její výši upraví. Neexistuje proto jedna částka ani jeden okamžik, který by byl správný pro všechny. Záleží na tom, kolik majetku máte, jaké další příjmy očekáváte, jak dlouho má renta vydržet a co od svého majetku během penze očekáváte.
Nestačí vědět, kolik máte naspořeno
Stejná částka může dvěma lidem financovat úplně jinou penzi. Jeden klient chce vytvořený kapitál během života postupně využít. Druhý chce významnou část zachovat dětem. Někdo počítá s příjmem z pronájmu nemovitosti, jiný ještě splácí hypotéku. Lišit se může i věk, kdy chtějí přestat pracovat.
Při plánování renty proto nestačí položit otázku „Kolik mám?“. Důležitější je vědět, kolik budu potřebovat, od kdy, na jak dlouho a co má na konci čerpání zůstat.
Do úvahy je potřeba zahrnout také inflaci. Částka, která dnes pohodlně pokrývá běžné výdaje, nebude mít za deset nebo dvacet let stejnou kupní sílu. Rentiérský plán proto musí počítat i s tím, jak se bude potřebný příjem postupně měnit.
Peníze na příští čtyři roky mají jiný úkol než peníze na příštích dvacet
Ve fázi spoření můžete při výraznějším propadu trhu většinou počkat na jeho zotavení. Ve chvíli, kdy z portfolia každý měsíc čerpáte peníze na běžný život, je situace jiná.
Právě proto Švýcarská renta rozděluje majetek podle toho, kdy jej budete potřebovat. Výplatní část je určena na pravidelné měsíční výplaty v nejbližších 48 měsících. Další část portfolia plní stabilizační funkci a kapitál s delším časovým horizontem může zůstat ve výnosové části.
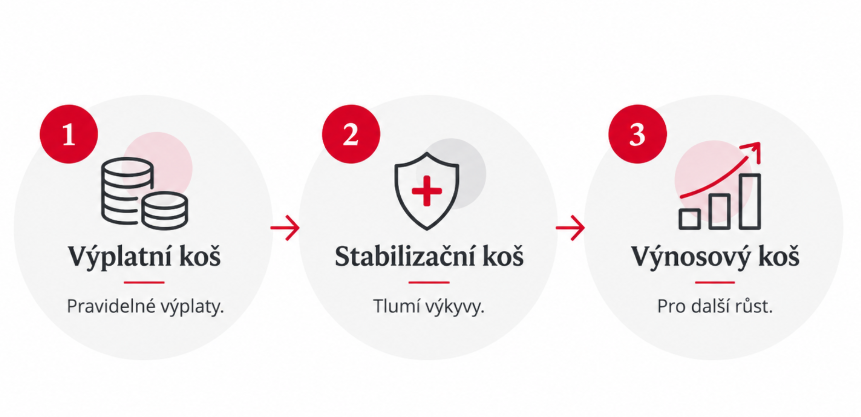
Smyslem není investiční riziko odstranit. Jde o to, aby peníze, které budete potřebovat relativně brzy, nebyly spravovány stejným způsobem jako kapitál, který může zůstat investovaný řadu dalších let.
Jak vypadá Švýcarská renta u konkrétního klienta
Jeden z našich klientů vložil do Švýcarské renty přibližně 1,8 milionu korun a od podzimu roku 2024 z ní pravidelně čerpá 8 333 Kč měsíčně. K 9. září 2026 dosahovala hodnota jeho portfolia 2 067 061 Kč. Přestože klient téměř dva roky pravidelně vybíral peníze, byla tedy hodnota jeho portfolia v daném okamžiku vyšší než na začátku čerpání.
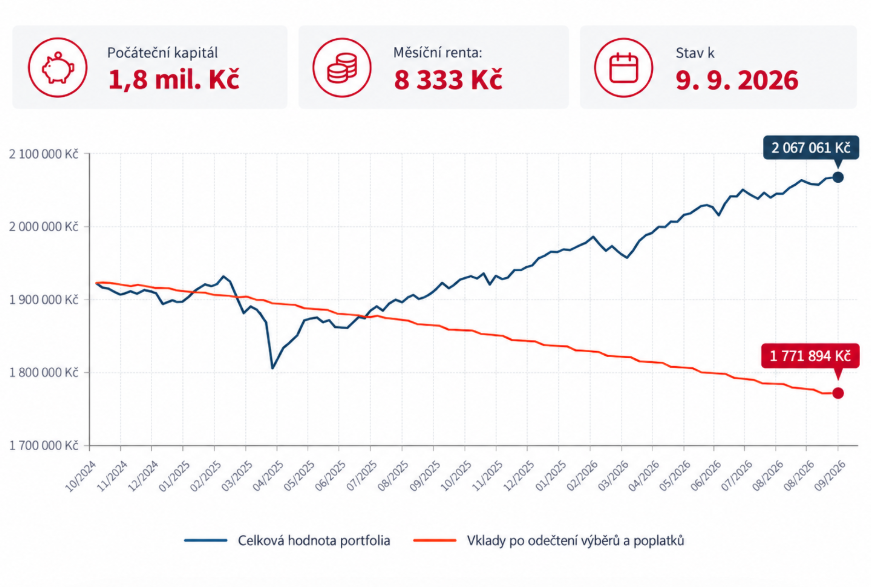
Jde o skutečný historický vývoj jednoho konkrétního portfolia. Budoucí výnos investic nelze garantovat a jiný klient může dosáhnout odlišného výsledku. Příklad ale dobře ukazuje jednu z hlavních myšlenek Švýcarské renty: pravidelné čerpání peněz nemusí znamenat, že se celý vytvořený kapitál pouze postupně spotřebovává.
Deset let před penzí není příliš brzy
Právě v tomto období už bývá možné mnohem přesněji odpovědět na otázky, které byly dříve příliš vzdálené. Kdy chcete skutečně přestat pracovat? Jaký měsíční příjem budete potřebovat? Kolik bude tvořit státní důchod a kolik chcete čerpat z vlastního majetku? Má vám renta umožnit odejít do penze dříve? A kolik peněz chcete ponechat jako rezervu na pozdější roky?
Odpovědi mohou ukázat, že vlastní rentu můžete začít čerpat ještě před dosažením důchodového věku. Jindy naopak vyjde jako vhodnější ještě několik let majetek budovat. Smyslem plánu je najít hranici, při které si můžete peníze začít užívat, aniž byste ohrozili svou finanční situaci v pozdějším věku.
Chcete vědět, kdy můžete začít čerpat vlastní rentu a jak vysoká by ve vašem případě mohla být? Obraťte se na svého finančního konzultanta. Společně projdete váš současný majetek, očekávané příjmy a představu o životě v penzi a připravíte plán, který ukáže konkrétní možnosti právě pro vás.