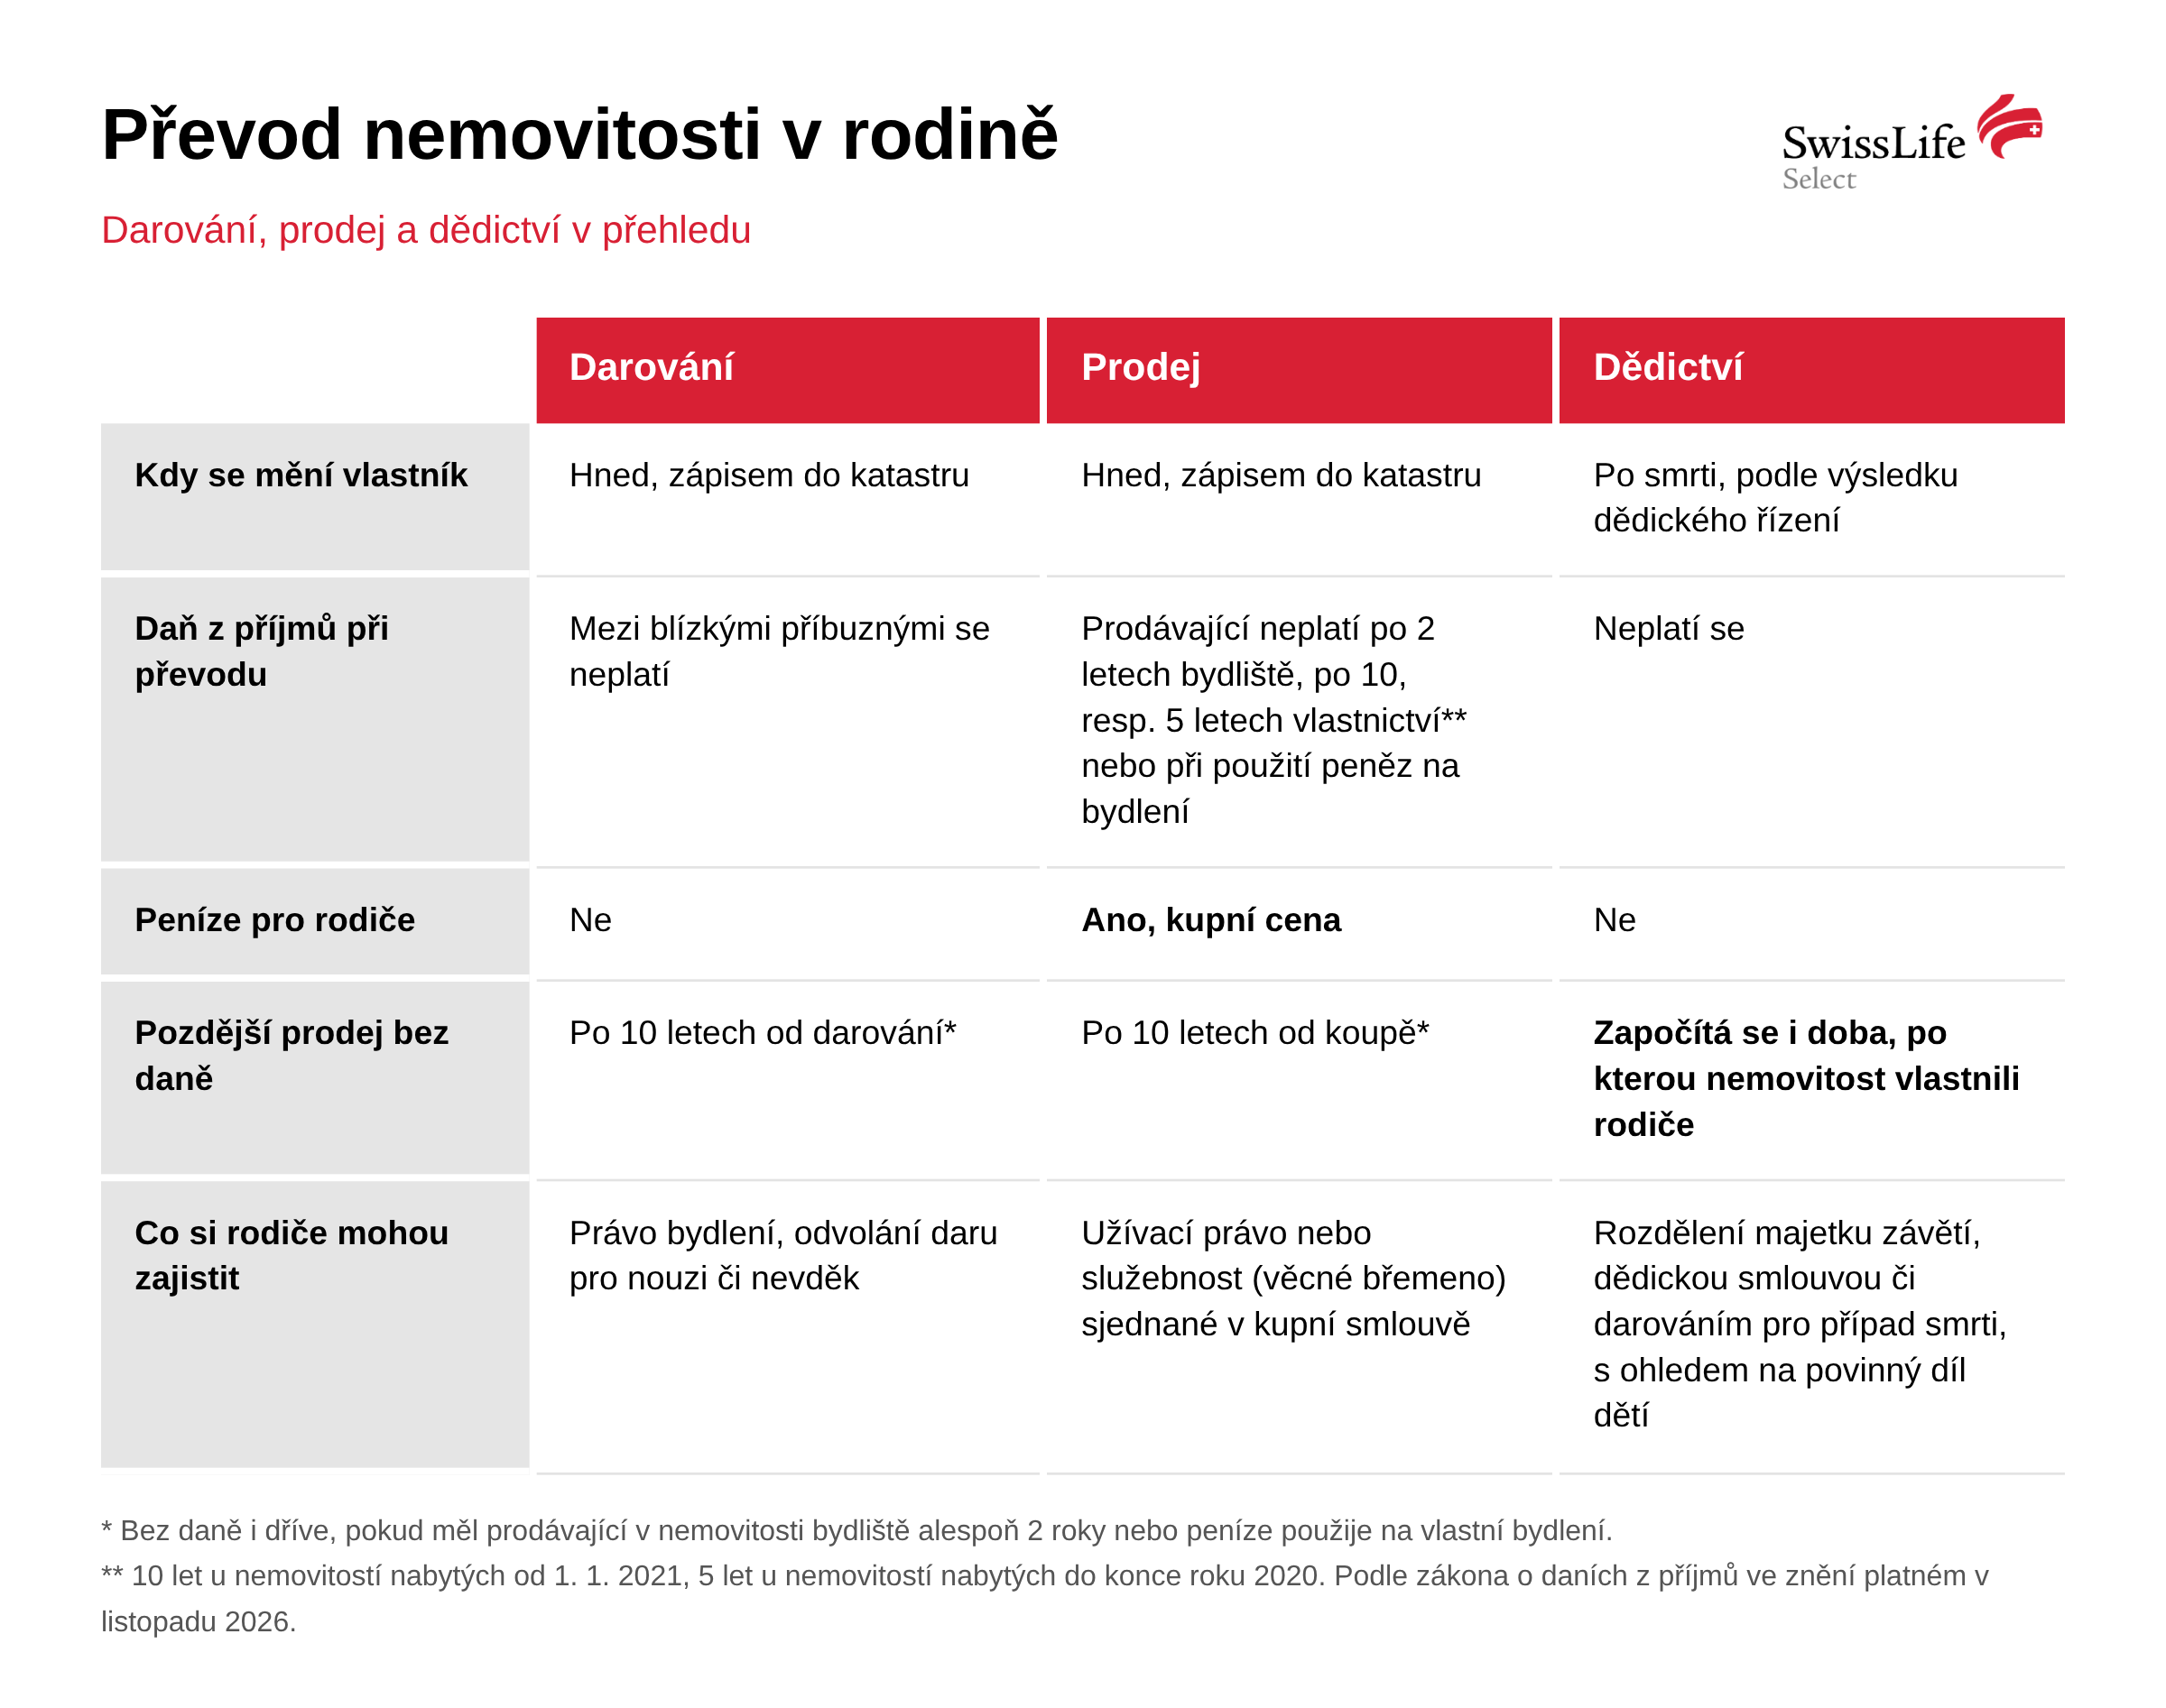
Vlastníte byt nebo dům a přemýšlíte, jak ho jednou předat dětem? Převod nemovitosti v rodině má tři možné cesty: dar, prodej a dědictví. Každá cesta má jiné právní i daňové důsledky. Liší se nejen tím, kdy děti nemovitost získají, ale i tím, zda rodiče dostanou peníze, jak si zajistí možnost dalšího bydlení v této nemovitosti a jak bude případně zdaněn další prodej.
Modelová situace: Manželé koupili byt před třiceti lety a dnes v něm bydlí sami. Dcera právě hledá vlastní bydlení, syn žije v zahraničí. Nabízí se převést byt na dceru hned. Jenže zaplatí z daru daň? Budou moci rodiče v bytě dál bydlet? A co když jednou budou potřebovat peníze, třeba na menší byt nebo na péči? Možná by bylo rozumnější nechat byt dětem až v dědictví. A pak je tu syn: jak se ho takové rozhodnutí dotkne?
Na všechny tyto otázky dává odpověď zákon a v následujících částech je projdeme ve stejném pořadí.
Platí se z daru v rodině daň?
Mezi blízkými ne. Dar od rodičů, prarodičů, dětí, vnoučat, sourozenců nebo manžela je od daně z příjmů osvobozen. Zákon k nim řadí také strýce a tety, synovce a neteře, tchána a tchyni, zetě a snachu i nevlastní rodiče a děti. Bez daně je i dar od člověka, se kterým obdarovaný alespoň rok před darováním žil ve společné domácnosti a pečoval o ni nebo byl na dárce odkázán výživou.
Ani osvobozený dar se ale neobejde bez formalit:
- Vlastníkem se obdarovaný stane zápisem do katastru nemovitostí. Za návrh na vklad se platí 1 600 Kč, pokud je podán prostřednictvím elektronického formuláře pro návrh na vklad, v ostatních případech 2 000 Kč.
- Má-li dar hodnotu přes 5 milionů korun, musí jej obdarovaný oznámit finančnímu úřadu ve lhůtě pro podání daňového přiznání. Jinak mu hrozí pokuta až 15 % neoznámeného příjmu.
- Nový vlastník je zpravidla povinen podat daňové přiznání do 31. ledna roku následujícího po nabytí nemovitosti. Daň se následně platí každoročně, zpravidla do 31. května. Výše daně závisí zejména na druhu a výměře nemovitosti, zákonných sazbách a příslušných koeficientech, včetně těch stanovených obcí.
Můžete darovaný byt dál užívat?
Ano. V darovací smlouvě lze sjednat služebnost bytu (věcné břemeno), například doživotní právo rodičů v bytě bydlet, a nechat ji zapsat do katastru. Takové právo je účinné i vůči případnému dalšímu vlastníkovi, může však omezit prodejnost bytu i možnosti jeho zastavení bance. Ve smlouvě je vhodné určit také rozsah užívání a úhradu běžných nákladů.
Darování není zcela nevratné. Zákon za přísných podmínek umožňuje dar odvolat pro nouzi dárce nebo pro nevděk obdarovaného. Nejde však o jednoduchou možnost vzít si byt zpět při změně rodinných vztahů.
Co když z bytu potřebujete získat peníze?
Pak je namístě prodej. Peníze můžete využít například na menší bydlení nebo jako rezervu na penzi. Dítě může koupi financovat hypotékou. Banka při financování vychází ze svého ocenění nemovitosti. Rodinný prodej nemusí být ze zákona vždy sjednán přesně za tržní cenu, ale výrazně zvýhodněná cena může vyvolat další právní nebo daňové otázky. Proto je vhodné cenu i její důvody doložit.
Rodiče jako prodávající zpravidla neplatí daň z příjmů, pokud v prodávaném bytě či rodinném domě měli bydliště alespoň dva roky bezprostředně před prodejem. Další možností je splnění časového testu vlastnictví: obvykle více než 10 let u nemovitostí nabytých od 1. ledna 2021, případně více než 5 let u nemovitostí nabytých do konce roku 2020. Výsledek mohou ovlivnit zákonné výjimky, například zařazení do obchodního majetku.
Když časový test nevyjde. V některých zákonem vymezených případech může být příjem osvobozen také tehdy, pokud prodávající použije odpovídající prostředky na obstarání vlastní bytové potřeby – například právě pro pořízení dalšího bytu pro vlastní bydlení. Tato možnost ale neplatí při každém prodeji. Peníze musíte použít na vlastní bydlení ve stanovené lhůtě, zpravidla nejpozději do konce následujícího roku po jejich získání. Získání peněz musíte také oznámit finančnímu úřadu. Pokud na vlastní bydlení použijete jen část peněz, může být od daně osvobozena jen tato část.
Proč se dětem může vyplatit spíš dědictví než dar?
Samotné nabytí dědictví je od daně z příjmů osvobozeno. Dědictví po rodiči či prarodiči má navíc jednu významnou výhodu pro pozdější prodej: při posouzení časového testu se dědici započítává také doba, po kterou nemovitost prokazatelně vlastnil zůstavitel v přímé linii nebo manžel. U darování se doba vlastnictví dárce takto nepřičítá.
Modelová situace: Rodiče vlastní byt patnáct let. Pokud jej syn po jednom z nich zdědí a jsou splněny další zákonné podmínky, může jej následně prodat s osvobozením od daně z příjmů. Dostane-li byt nyní darem a brzy jej prodá, aniž by v něm bydlel nebo splnil podmínky jiného osvobození, příjem z prodeje může podléhat dani.
Pozor na výpočet daně. Případná daň se však nepočítá automaticky z celé prodejní ceny. U darované nemovitosti je pro daňové účely výdajem zpravidla cena stanovená podle zákona o oceňování majetku ke dni nabytí darem. Daň se tak může počítat z mnohem nižší částky, než rodina očekává.
U dědictví se nemovitost převádí až v souvislosti s úmrtím a následným pozůstalostním řízením vedeným notářem jako soudním komisařem. Dědicové se mohou stát spoluvlastníky, pokud se nedohodnou na jiném vypořádání. U dědictví nebo jiného osvobozeného příjmu nad 5 milionů Kč je navíc třeba prověřit samostatnou oznamovací povinnost finančnímu úřadu.
Jak převod ovlivní ostatní sourozence?
Rodiče mohou za života nemovitost darovat jednomu z dětí. Takové darování samo o sobě automaticky nezakládá sourozenci nárok na podíl v darovaném bytě. Při pozdějším dědění však může mít význam pro výpočet a započtení povinného dílu.
Nepominutelnými dědici jsou děti zůstavitele, případně jejich potomci. Nezletilému potomkovi náleží nejméně tři čtvrtiny jeho zákonného dědického podílu, zletilému nejméně jedna čtvrtina. Povinný díl však obvykle představuje nárok na peněžní hodnotu, nikoli automatické vlastnictví části konkrétní nemovitosti.
Na povinný díl se za zákonných podmínek započítávají i některé dary poskytnuté potomkovi, typicky v posledních třech letech před úmrtím zůstavitele. Započtení samo o sobě neznamená, že se dříve darovaný byt vrací do pozůstalosti. Pokud má být zajištěno férové postavení obou sourozenců, je vhodné řešit darování a dědické plánování společně s notářem nebo advokátem
Co si ujasnit, než se rozhodnete
Forma převodu je až druhý krok. Nejdřív je dobré vědět, kde budete bydlet a z čeho budete žít. Pokud nemovitost tvoří velkou část vašeho majetku, spočítejte si předem, zda vám po převodu zůstanou dostatečné příjmy a rezervy na stáří, včetně případné péče. U dětí rozhoduje, zda chtějí nemovitost užívat, pronajímat, nebo prodat, a jak se mezi sebou vyrovnají sourozenci.
Konzultant Swiss Life Select s vámi projde, jak převod zapadá do finančního plánu celé rodiny: příjmy a rezervy na penzi, pojištění nemovitosti i financování koupě, pokud byt od vás kupuje jedno z dětí. Realitní makléř Swiss Life Select pomůže stanovit tržní cenu nemovitosti. Samotnou smlouvu nebo závěť doporučujeme svěřit advokátovi nebo notáři. Domluvte si schůzku se svým makléřem nebo konzultantem.