Dítě dostane v pondělí kapesné a ve středu nemá nic. Koupilo si něco dobrého, drobnost ve hře, cestou ze školy ještě pití. A teď chce další stovku. Dát mu ji, nebo ho nechat čekat? Právě tahle chvíle je pro kapesné důležitější než debata o tom, jestli má dítě dostávat dvě stě, pět set, nebo tisíc korun. Kapesné dává smysl hlavně tehdy, když se dítě může samo rozhodovat – a také zjistit, že utracené peníze už nejsou k dispozici.
Podle průzkumu Air Bank z července 2026 dostává pravidelné kapesné 87 procent českých dětí od 8 do 17 let. Nejčastěji jde o 100 až 600 korun měsíčně. Univerzální správná částka ale neexistuje. Záleží na věku dítěte, možnostech rodiny a hlavně na tom, co si má dítě ze svého platit.
Než kapesné zavedete, domluvte se proto na třech věcech: co z něj dítě platí, kdy dostane další a co se stane, když peníze utratí dřív. U malých dětí je praktičtější dávat menší částku třeba jednou týdně. Starší dítě, které už dokáže plánovat, může hospodařit s penězi na celý měsíc.
A co tedy dělat, když peníze dojdou? Pokud je dítě utratilo za sladkosti, hry nebo jiné věci pro radost, další kapesné mu automaticky nedoplňujte. Nemusí následovat zákaz ani přednáška o nezodpovědnosti. Stačí připomenout dohodu: „Další kapesné dostaneš v pátek jako vždy.“
Tohle není trest. Když dospělý utratí peníze vyhrazené na zábavu, také se mu tam znovu samy neobjeví. Dítě má díky kapesnému možnost podobnou zkušenost získat v malém a bez velkých následků. Příště možná neutratí všechno první den. A možná ano. I hospodaření se člověk učí opakováním.
Není přitom potřeba dítě zachraňovat před každým špatným nákupem. Jestli chce dát celé kapesné za věc, která vám připadá nesmyslná, můžete se zeptat, zda si je jisté. Pokud nejde o něco nebezpečného nebo zakázaného, konečné rozhodnutí by ale mělo být pokud možno jeho. Jinak se z kapesného snadno stane jen další část rodičovského rozpočtu, o kterém ve skutečnosti stále rozhoduje rodič.
Jiná situace nastává, když dítěti nezůstanou peníze na něco nutného. Pokud má ze svého rozpočtu platit například oběd nebo dopravu a peníze utratí, nenecháte ho samozřejmě hladové nebo bez možnosti dostat se domů. Zaplaťte konkrétní oběd či jízdenku a až potom společně řešte, co se stalo. Není nutné mu dát další volnou hotovost.
Jednoduché pravidlo může znít: kino nebo sladkosti počkají do dalšího kapesného, oběd nebo cestu domů rodič zajistí.
Někteří rodiče řeší předčasně utracené kapesné zálohou: dají dítěti část příštího kapesného předem a později ji odečtou. I to může dítěti ukázat, jak funguje dluh. Nemělo by se z toho ale stát pravidlo. Pokud si dítě každý měsíc půjčuje z dalšího měsíce, hranice rozpočtu se jen posunula.
Lepší možností může být příležitost si něco přivydělat. Nemusí jít o peníze za běžné povinnosti typu uklizení vlastního pokoje. Za práci navíc, na které se předem domluvíte, už ale odměna dávat smysl může.
Hotovost nebo karta?
Ani tady není potřeba hledat jedinou správnou odpověď. Podle průzkumu Air Bank už v roce 2026 dostávalo 40 procent dětí kapesné na účet a 39 procent v hotovosti.
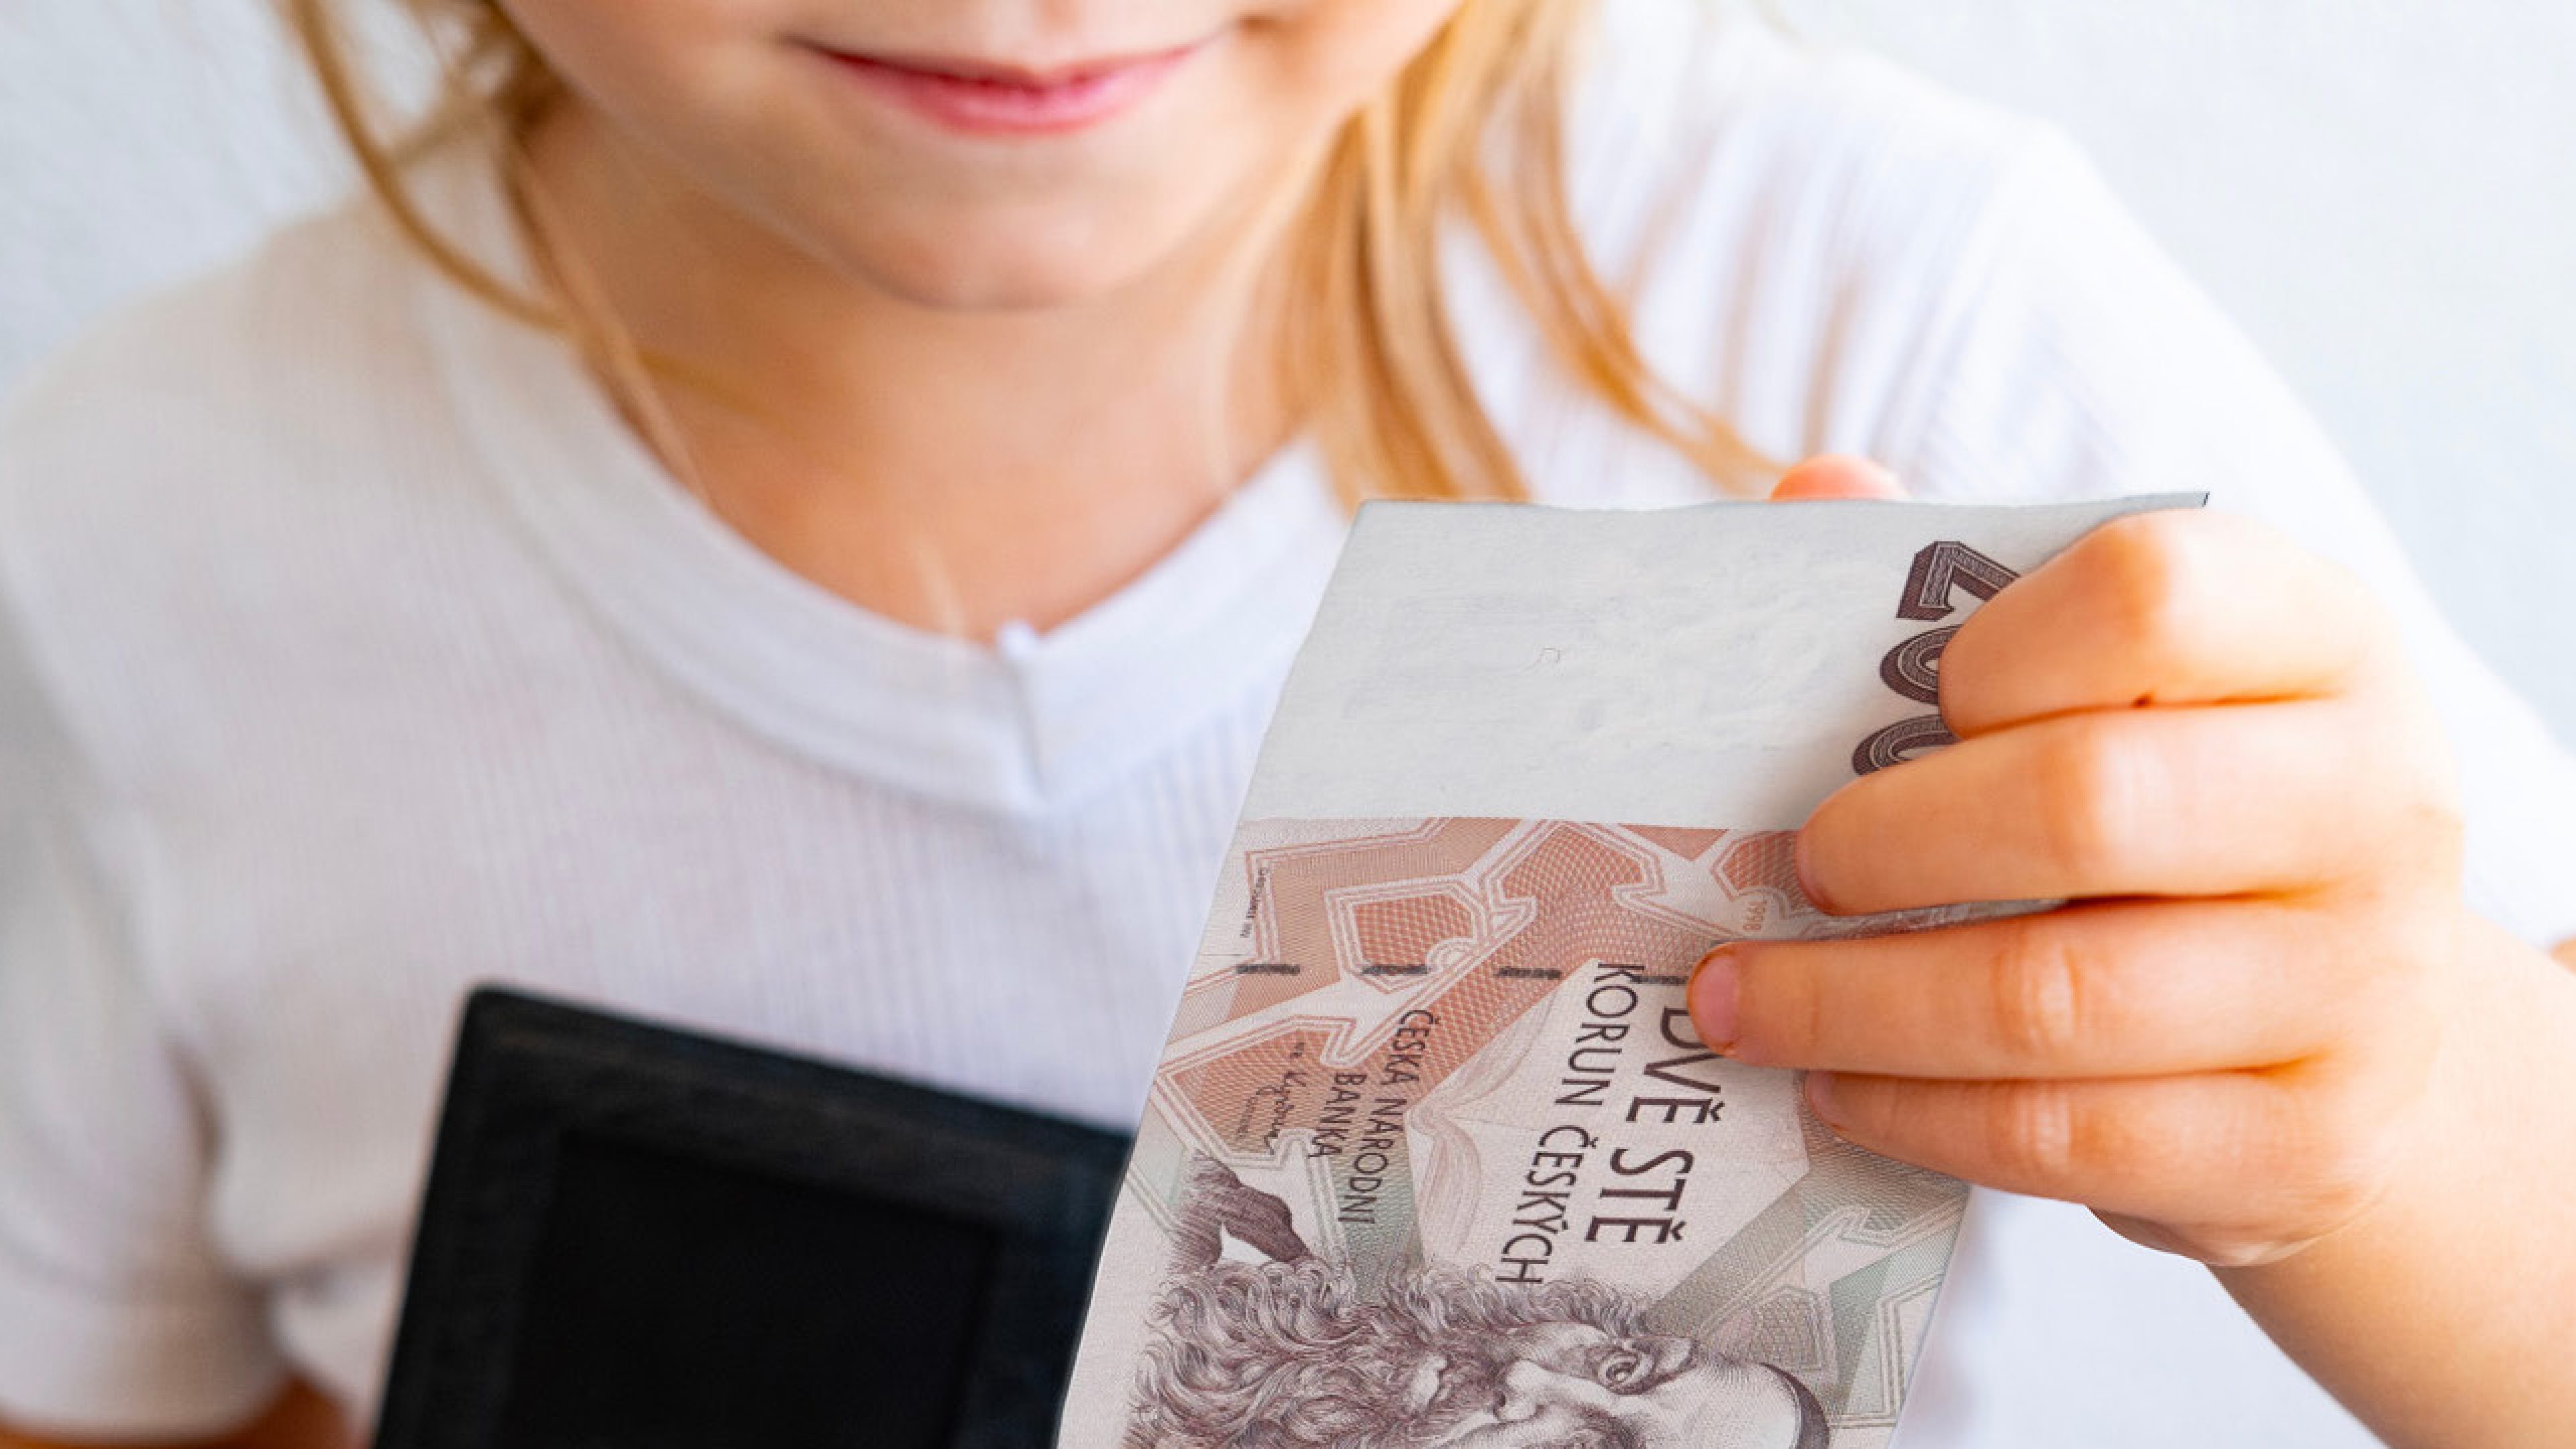
Pro menší dítě mají bankovky a mince jednu velkou výhodu: peníze vidí. Když z pěti stokorun dvě utratí, tři mu zůstanou v ruce. U placení kartou je úbytek méně názorný. Starší dítě by se ale mělo naučit pracovat i s účtem a kartou, protože právě tak bude s penězi zacházet v dospělosti.
Podobně není nutné dítěti nařídit, že přesně dvacet procent každého kapesného musí spořit. Mnohem pochopitelnější je konkrétní cíl. Chce sluchátka nebo hru za 900 korun? Sedněte si nad částkou a spočítejte, kolik si musí z každého kapesného nechat stranou. U menších dětí mohou fungovat dvě kasičky nebo obálky – jedna na peníze, které mohou utratit, druhá na to, na co si šetří.
Kapesné totiž není zkouška, kterou musí dítě zvládnout bez chyby. Je to jeho první malý finanční plán: učí se, co chce, co nechce a kdy může peníze použít. Stejně začíná i finanční poradenství v dospělosti – ujasněním cílů a priorit. Rodič nastavuje hranice, uvnitř nich ale dítě potřebuje také trochu svobody.
A když všechno utratí už ve středu? Pokud nejde o něco, co opravdu potřebuje, další peníze dostane v pátek. Přesně jak jste se domluvili.