Životní pojištění si většina lidí sjedná jednou a pak se k němu léta nevrací. Mezitím se ale zvýšily ceny péče, zdravotních pomůcek i stavebních prací. Na příběhu jedné modelové rodiny ukazujeme, kolik může vážná nemoc stát dnes a proč se vyplatí smlouvu po několika letech zkontrolovat.
Smlouva podepsaná v roce 2021
Představte si rodinu: rodiče kolem čtyřicítky, dvě děti ve škole a hypotéka na byt. V roce 2021 si otec sjednal životní pojištění a pro případ invalidity zvolil pojistnou částku jeden milion korun. Tehdy to působilo jako dostatečná rezerva. Od té doby smlouvu nikdo neotevřel.
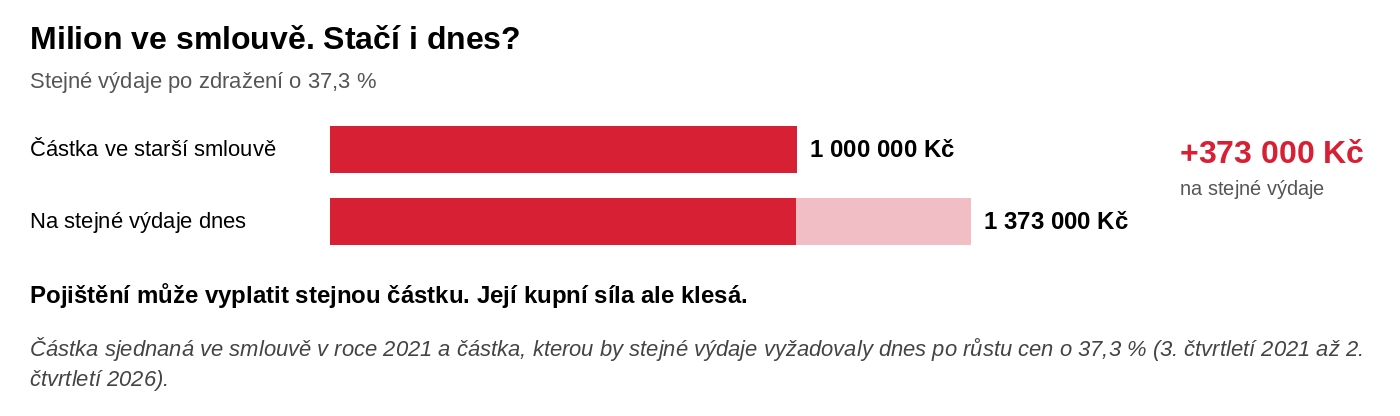
Rodinný rozpočet se přitom za pět let výrazně proměnil. Od třetího čtvrtletí 2021 do druhého čtvrtletí 2026 vzrostly ceny celkem o 37,3 %. Sto korun z roku 2021 má dnes kupní sílu zhruba 72 korun. Průměrná hrubá mzda se za stejné období zvýšila téměř stejně, o 37,1 %. Pokud se příjmy naší rodiny vyvíjely podobně, s cenami udržely krok.
Pojistná částka ve smlouvě se ale sama nezvýšila. Smlouva nemá sjednané pravidelné navyšování, a pojišťovna by proto i dnes vyplatila jeden milion korun. Pojištění přitom má v těžké situaci nahradit právě otcův příjem, který mezitím vzrostl o více než třetinu. Na stejné výdaje, které v roce 2021 pokryl milion korun, by dnes rodina potřebovala zhruba 1,37 milionu.
Diagnóza a měsíce zotavování
Pak přijde zpráva, se kterou nikdo nepočítal: lékaři u otce zjistí vážné onemocnění. Následuje léčba a po propuštění z nemocnice několik měsíců zotavování. Otec nějakou dobu nepracuje vůbec, později jen částečně, a rodině chybí část jeho příjmu. Pokud domácnosti po započtení ostatních příjmů a dávek schází 15 tisíc korun měsíčně, za tři měsíce jde o 45 tisíc korun. Jde o modelový příklad rozpočtu, nikoli o odhad nemocenské nebo délky léčby.
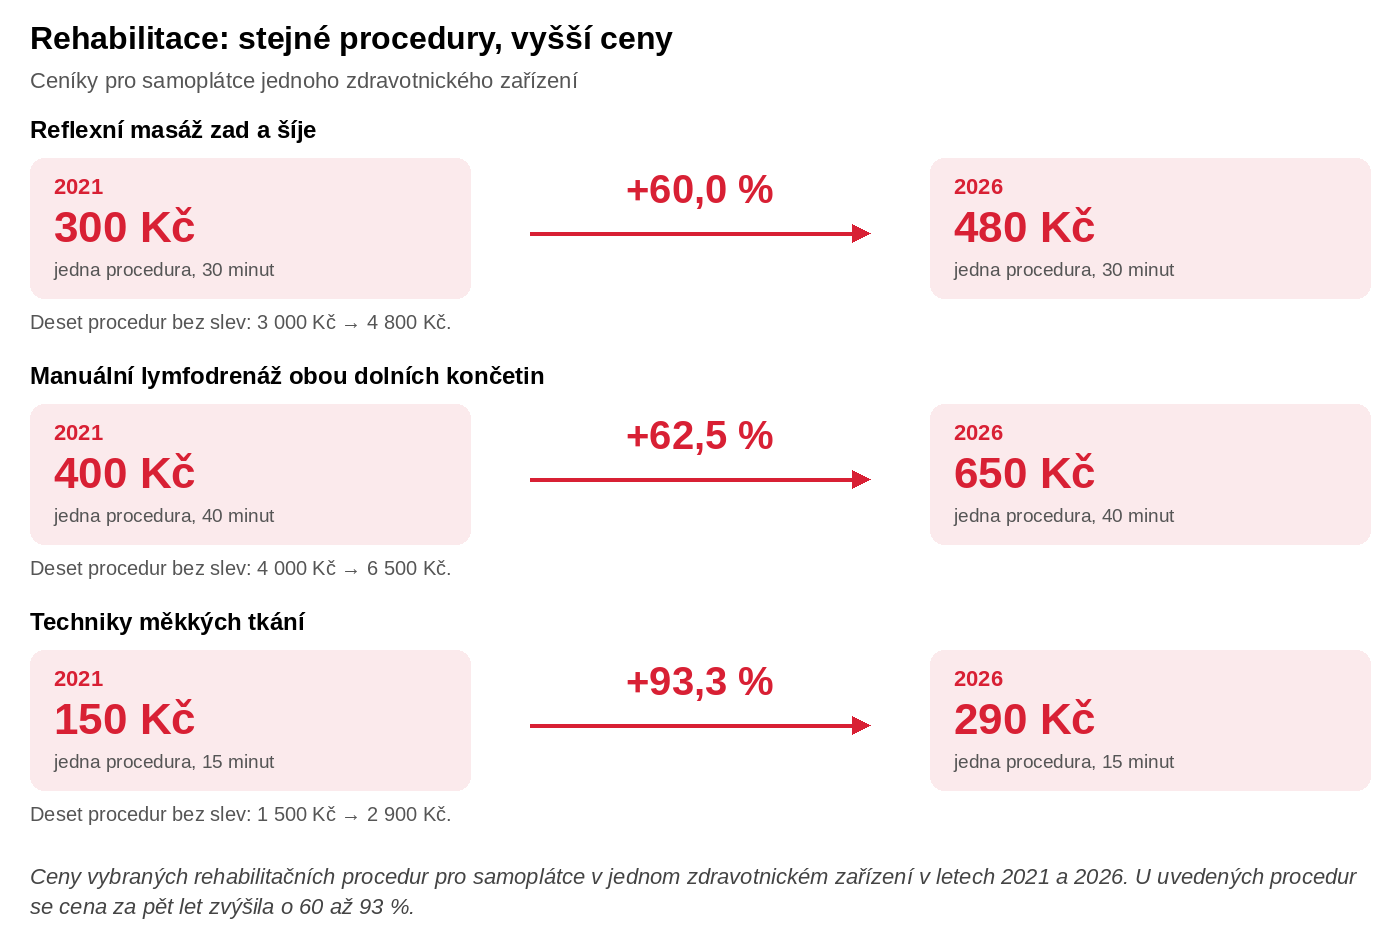
K výpadku příjmu se přidávají kontroly, cesty k lékaři a rehabilitace, kterou si otec zčásti platí sám. I ta za posledních pět let zdražila. Deset reflexních masáží zad a šíje by v roce 2021 stálo 3 000 Kč, dnes rodina zaplatí 4 800 Kč.
Návrat do práce se nedaří
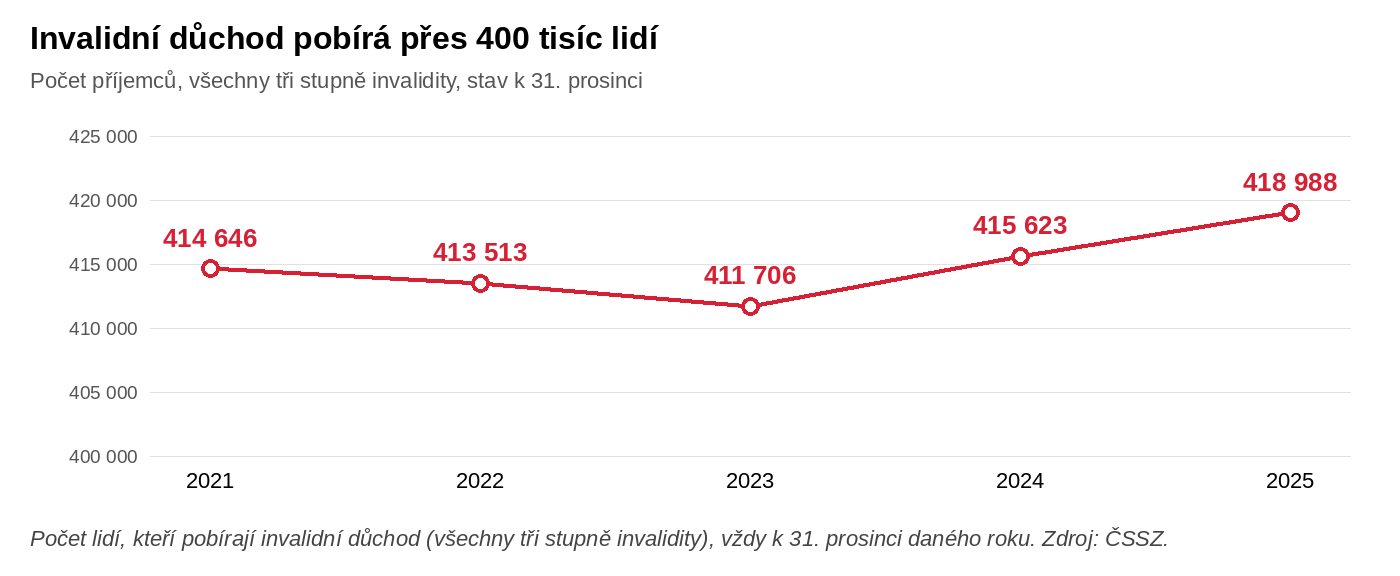
Rodina doufala, že se otec po zotavení vrátí do práce v plném rozsahu. Léčba ale nepřinese úplné uzdravení a zdravotní stav dlouhodobě omezí, kolik práce otec zvládne. Začne pobírat invalidní důchod. Ocitá se tak v situaci, kterou zažívají statisíce lidí: na konci roku 2025 pobíralo invalidní důchod téměř 419 tisíc lidí a během roku 2025 bylo nově přiznáno přes 26 tisíc invalidních důchodů.
Finančně může být dlouhodobá invalidita pro rodinu náročnější než úmrtí. Příjem vypadne v obou případech, při invaliditě však přibývají výdaje na péči, pomůcky a úpravu bydlení. Matka zvažuje, že si zkrátí úvazek, aby mohla doma pomáhat. Domácnosti by pak chyběla i část jejího výdělku.
Doma je potřeba pomoc
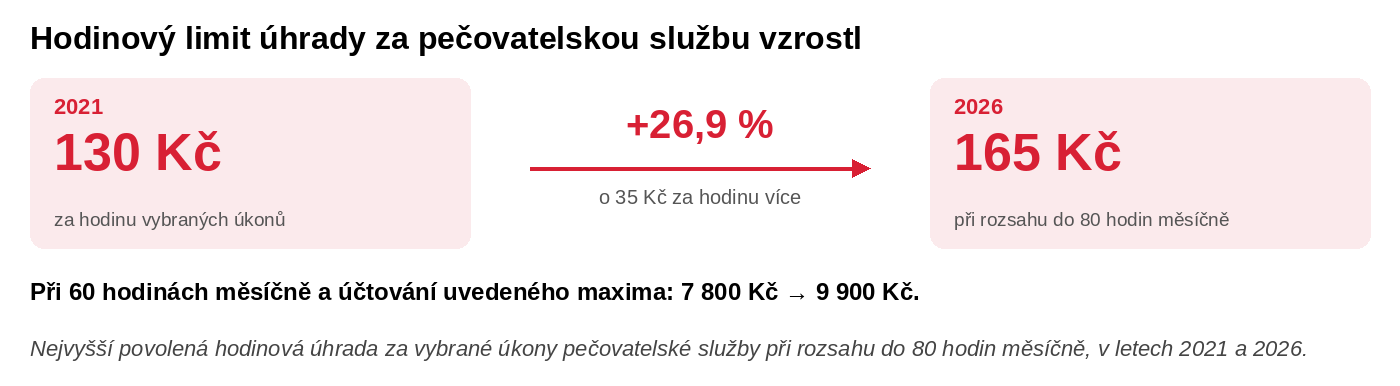
Otec potřebuje pomoc s hygienou, oblékáním i chodem domácnosti. Matka to vedle práce a dětí sama nezvládne, a rodina proto využije pečovatelskou službu. Nejvyšší povolená úhrada za hodinu vybraných úkonů vzrostla ze 130 Kč v roce 2021 na 165 Kč v roce 2026. Při 60 hodinách péče měsíčně zaplatí rodina 9 900 Kč místo 7 800 Kč, které by stejná pomoc stála před pěti lety. Za rok je to o 25 200 Kč více.
Byt přestane vyhovovat
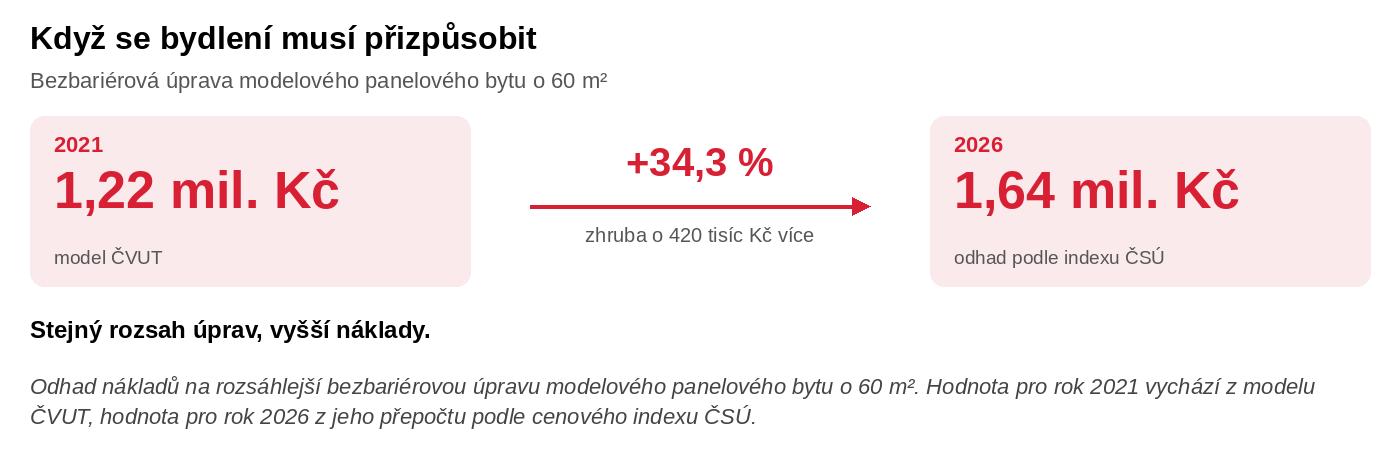
Po bytě se otec pohybuje na vozíku. Úzké dveře, vana a vysoká kuchyňská linka mu brání v běžném životě a úpravy nesnesou odklad. Rozsáhlejší bezbariérová úprava modelového bytu o 60 m² by v roce 2021 stála zhruba 1,22 milionu korun, dnes podle odhadu 1,64 milionu. Jen tato jedna položka převýší celou pojistnou částku, kterou otec v roce 2021 sjednal.
Doplatek za elektrický vozík
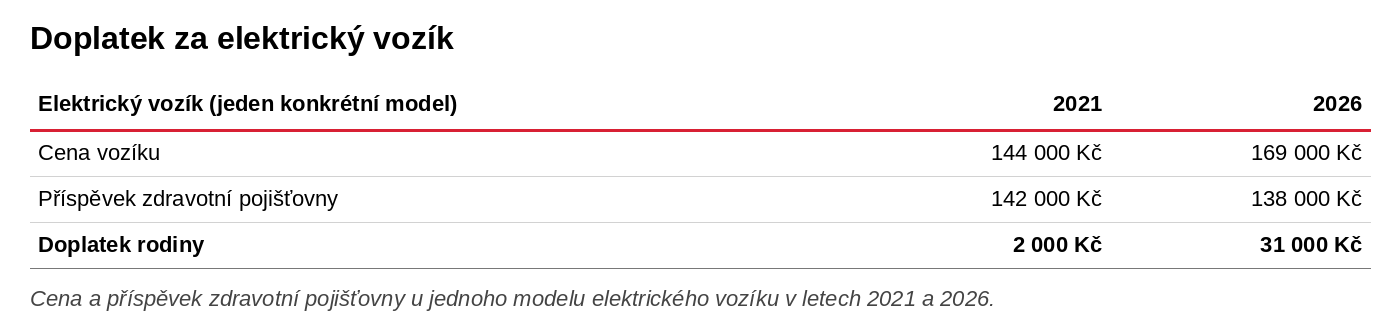
Aby se otec mohl pohybovat samostatně i mimo domov, potřebuje elektrický vozík. Zdravotní pojišťovna na něj přispívá, celou cenu ale uhradit nemusí. U jednoho konkrétního modelu se cena za pět let zvýšila ze 144 na 169 tisíc korun, příspěvek pojišťovny se přitom nezvýšil. Kdyby rodina vozík pořizovala v roce 2021, doplácela by zhruba 2 000 Kč. Dnes potřebuje téměř 31 000 Kč ze svého.
Co by rodině pomohlo
Naše rodina životní pojištění má, a přesto by peníze ze smlouvy na nové výdaje zdaleka nestačily. Otec smlouvu sjednal zodpovědně, jen ji za pět let nikdo nepřizpůsobil dnešním cenám a příjmům. Stačilo by si včas položit několik otázek.
Tytéž otázky si můžete položit nad vlastní smlouvou:
- Kdy jste smlouvu uzavřeli a kdy jste naposledy upravovali pojistné částky?
- Odpovídají pojistné částky vašim dnešním příjmům, výdajům a závazkům, například hypotéce?
- Máte sjednané pravidelné navyšování pojistných částek podle inflace (indexaci)? S navýšením částek obvykle roste i pojistné.
- Které situace smlouva kryje? Pojištění vážných onemocnění pomáhá při konkrétní diagnóze, pojištění invalidity při dlouhodobém omezení pracovní schopnosti a pojištění ztráty soběstačnosti tehdy, když potřebujete pomoc druhého člověka. Každé má vlastní podmínky a jedno nemusí nahradit druhé.
Odpovědi nemusíte hledat sami. Váš osobní konzultant s vámi smlouvu projde, porovná pojistné částky s vaší současnou situací a doporučí, zda a jak ji upravit. Pokud svého konzultanta ještě nemáte, neváhejte se nám ozvat na níže uvedených kontaktech.